Domain wd2.de kaufen?
Wir ziehen mit dem Projekt
wd2.de um.
Sind Sie am Kauf der Domain
wd2.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain wd2.de kaufen?
Wie können Finanzinstitute effektiv Geldwäsche verhindern?
Finanzinstitute können effektiv Geldwäsche verhindern, indem sie strenge Kundenidentifikationsverfahren implementieren, verdächtige Transaktionen überwachen und melden sowie regelmäßige Schulungen für Mitarbeiter anbieten. Zudem ist die Einhaltung von Geldwäschevorschriften und die Zusammenarbeit mit Behörden und anderen Finanzinstituten entscheidend, um Geldwäsche effektiv zu bekämpfen. Die Nutzung von Technologien wie KI und Blockchain kann auch dabei helfen, Geldwäsche zu erkennen und zu verhindern. **
Welche Transaktionsdienstleistungen bieten Banken und Finanzinstitute normalerweise an?
Banken und Finanzinstitute bieten normalerweise Dienstleistungen wie Überweisungen, Lastschriften und Kartenzahlungen an. Sie ermöglichen auch den Kauf und Verkauf von Devisen sowie die Abwicklung von Handelsgeschäften. Darüber hinaus bieten sie oft auch Dienstleistungen wie Kreditkartenausstellung und -abwicklung an. **
Ähnliche Suchbegriffe für Finanzinstitute
Top-Angebote
Produkte zum Begriff Finanzinstitute:
-
VALUE USB3.0 Gigabit Konverter+ Hub 3x Digital/Daten Netzwerk (12.99.1116)Produktbeschreibung: VALUE - Netzwerkadapter - USB-C 3.1 - USB 3.0 x 3 + Gigabit Ethernet x 1 + USB 3.1 x 1, Gerätetyp: Netzwerkadapter, Formfaktor: Extern, Schnittstellentyp (Bustyp): USB-C 3.1, Ports: USB 3.0 x 3 + Gigabit Ethernet x 1 + USB 3.1 x 1, Abmessungen (Breite x Tiefe x Höhe): 3,5 cm x 32 cm x 1,8 cm, Gewicht: 32 g, Verdrahtungstyp: Ethernet 10Base-T, Ethernet 100Base-TX, Ethernet 1000Base-T, Data Link Protocol: 10Mb LAN, 100Mb LAN, 1GbE, Datenübertragungsrate: 1 Gbps, Produktzertifizierungen: USB 3.1, USB 3.0, Systemanforderungen: Microsoft Windows XP / 7 / 8, Apple MacOS X 10.x42,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lenovo USB 3.0 to Ethernet Adapter Digital/Daten Netzwerk (4X90S91830)Produktbeschreibung: Lenovo ThinkPad USB 3.0 Ethernet adapter - Netzwerkadapter - USB 3.0 - Gigabit Ethernet, Gerätetyp: Netzwerkadapter, Formfaktor: Extern, Schnittstellentyp (Bustyp): SuperSpeed USB 3.0, Ports: Gigabit Ethernet, Abmessungen (Breite x Tiefe x Höhe): 5 cm 3 cm, Kabellänge: 18 cm, Lokalisierung: Australien, Neuseeland, Verdrahtungstyp: Ethernet 10Base-T, Ethernet 100Base-TX, Ethernet 1000Base-T, Data Link Protocol: 10Mb LAN, 100Mb LAN, 1GbE, Datenübertragungsrate: 1 Gbps, Produktzertifizierungen: IEEE 802.3, IEEE 802.3u, IEEE 802.3x, IEEE 802.3az, Entwickelt für: ThinkSmart Hub 11H119,37 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
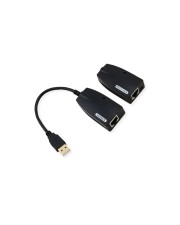
VALUE USB 2.0 Verlängerungüber RJ45 Digital/Daten Netzwerk 50 m (12.99.1123)Produktbeschreibung: VALUE - USB-Erweiterung - USB, USB 2.0, Gerätetyp: USB-Erweiterung, Formfaktor: Extern, Data Link Protocol: USB, USB 2.0, Maximaler Übertragungsbereich: 50 m75,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Resilienz als neue Anforderung des Rechts der Daten- und IT-Sicherheit, Fachbücher von Christoph WernerDie Resilienz als neue Anforderung des Rechts der Daten- und IT-Sicherheit: Eine Untersuchung anhand der exemplarischen Betrachtung kritischer, personalisierter Dienste.124,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Auswirkungen hat das bargeldlose Bezahlen auf die Sicherheit, die Bequemlichkeit und die Finanzinstitute?
Das bargeldlose Bezahlen kann die Sicherheit erhöhen, da es das Risiko von Diebstahl und Verlust von Bargeld reduziert. Es bietet auch Bequemlichkeit, da Kunden nicht mehr Bargeld mit sich herumtragen müssen und Zahlungen schnell und einfach per Karte oder Smartphone getätigt werden können. Für Finanzinstitute bedeutet das bargeldlose Bezahlen eine Veränderung in ihrem Geschäftsmodell, da sie sich auf digitale Zahlungsdienste und Technologien konzentrieren müssen, um wettbewerbsfähig zu bleiben und den Kundenbedürfnissen gerecht zu werden. Gleichzeitig müssen sie auch verstärkt in die Sicherheit ihrer Zahlungssysteme investieren, um Betrug und Cyberkriminalität zu verhindern. **
-
Welche Auswirkungen hat das bargeldlose Bezahlen auf die Sicherheit, die Finanzinstitute und den Einzelhandel?
Das bargeldlose Bezahlen kann die Sicherheit erhöhen, da es das Risiko von Diebstählen und Raubüberfällen verringert. Finanzinstitute profitieren von geringeren Kosten für die Verwaltung von Bargeld und können effizientere Transaktionsprozesse anbieten. Im Einzelhandel kann bargeldloses Bezahlen zu schnelleren und reibungsloseren Transaktionen führen, was die Kundenzufriedenheit steigert und die Betriebskosten senkt. Allerdings birgt bargeldloses Bezahlen auch Risiken wie Datenmissbrauch und Cyberkriminalität, die von Finanzinstituten und Einzelhändlern adressiert werden müssen. **
-
Welche Auswirkungen hat das bargeldlose Bezahlen auf die Sicherheit, die Finanzinstitute und die Verbraucher?
Das bargeldlose Bezahlen kann die Sicherheit erhöhen, da es das Risiko von Diebstahl und Verlust von Bargeld reduziert. Für Finanzinstitute bedeutet es eine geringere Notwendigkeit, große Mengen an Bargeld zu verwalten, was Kosten und Sicherheitsrisiken verringern kann. Für Verbraucher kann es bequemer sein, aber es birgt auch das Risiko von Identitätsdiebstahl und Betrug, da persönliche Daten online übertragen werden müssen. Zudem kann es zu einer Abhängigkeit von elektronischen Zahlungssystemen führen, die anfällig für technische Störungen oder Hacking-Angriffe sein können. **
-
Welche Auswirkungen hat das bargeldlose Bezahlen auf die Sicherheit, die Bequemlichkeit und die Finanzinstitute?
Das bargeldlose Bezahlen erhöht die Sicherheit, da es das Risiko von Diebstahl und Verlust von Bargeld reduziert. Es bietet auch Bequemlichkeit, da Kunden nicht mehr Bargeld mit sich führen müssen und Zahlungen schnell und einfach per Karte oder Smartphone getätigt werden können. Für Finanzinstitute bedeutet dies eine Veränderung im Zahlungsverkehr, da sie sich auf digitale Transaktionen und die Sicherheit von Online-Zahlungen konzentrieren müssen. Gleichzeitig eröffnet das bargeldlose Bezahlen neue Geschäftsmöglichkeiten für Finanzinstitute, da sie innovative Zahlungslösungen anbieten können. **
Welche Arten von Bankgeschäften bieten Finanzinstitute ihren Kunden an?
Finanzinstitute bieten ihren Kunden verschiedene Arten von Bankgeschäften an, darunter Kontoführung, Kreditvergabe und Geldanlagen. Darüber hinaus bieten sie auch Dienstleistungen wie Zahlungsverkehr, Wertpapierhandel und Beratung in finanziellen Angelegenheiten an. Einige Finanzinstitute bieten auch spezialisierte Dienstleistungen wie Private Banking oder Investment Banking an. **
Welche finanziellen Dienstleistungen bieten Banken und andere Finanzinstitute an?
Banken und andere Finanzinstitute bieten Dienstleistungen wie Kontoführung, Kredite und Hypotheken an. Sie ermöglichen auch den Kauf und Verkauf von Wertpapieren sowie die Vermögensverwaltung. Darüber hinaus bieten sie Versicherungen, Altersvorsorgeprodukte und Beratungsdienstleistungen an. **
Top-Angebote
Produkte zum Begriff Finanzinstitute:
-
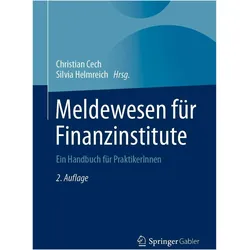
Meldewesen für Finanzinstitute, Fachbücher von Christian Cech, Silvia HelmreichDieses Buch beleuchtet für Banken, Versicherungen und andere Finanzinstitute sämtliche gesetzlich vorgeschriebenen Meldungen an die Aufsichtsbehörden. Finanzinstitute, insbesondere Kreditinstitute, unterliegen aufgrund ihrer Bedeutung für die Finanzmärkte weitaus strengeren Vorschriften und Meldeverpflichtungen als andere Unternehmen, denn Verwerfungen in diesem Bereich können gravierende Auswirkungen auf gesamte Volkswirtschaften haben. Ziel der Bankenaufsicht und der Aufsicht anderer Finanzinstitute ist es, die Zahl der Insolvenzen in diesem Bereich gering zu halten und so die Stabilität des Finanz- und Währungssystems zu gewährleisten. Damit die Aufsichtsbehörden die eingegangenen Risiken und die finanzielle Stabilität der Institute beurteilen können, müssen diese verpflichtend regelmässige Meldungen an die Aufsicht übermitteln. Ziel dieses Buches ist es, Praktikern sowie Personen a.54,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
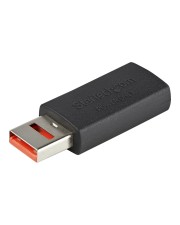
StarTech.com USB-Datenblocker Secure Charge USB-Kondom keine Datenübertragung Adapter für Digital/Daten (USBSCHAAMF)Produktbeschreibung: StarTech USB-Datenblocker - Secure Charge USB-Schutz - keine Datenübertragung - Charge/Power-Only-Adapter für Handy/Tablet (USBSCHAAMF) - USB-Ladeadapter - USB (nur Strom) zu USB (nur Strom), Typ: USB-Ladeadapter, Besonderheiten: Passiver Adapter, Anschluss: 4-poliger USB Typ A (nur Strom) - weiblich, Stecker (zweites Ende): 4-poliger USB Typ A (nur Strom) - männlich, Bewertete Spannung: 5 V, Bewertete Stromstärke: 2.4 A, Farbe: Schwarz11,19 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
VALUE USB3.0 Gigabit Konverter+ Hub 3x Digital/Daten Netzwerk (12.99.1116)Produktbeschreibung: VALUE - Netzwerkadapter - USB-C 3.1 - USB 3.0 x 3 + Gigabit Ethernet x 1 + USB 3.1 x 1, Gerätetyp: Netzwerkadapter, Formfaktor: Extern, Schnittstellentyp (Bustyp): USB-C 3.1, Ports: USB 3.0 x 3 + Gigabit Ethernet x 1 + USB 3.1 x 1, Abmessungen (Breite x Tiefe x Höhe): 3,5 cm x 32 cm x 1,8 cm, Gewicht: 32 g, Verdrahtungstyp: Ethernet 10Base-T, Ethernet 100Base-TX, Ethernet 1000Base-T, Data Link Protocol: 10Mb LAN, 100Mb LAN, 1GbE, Datenübertragungsrate: 1 Gbps, Produktzertifizierungen: USB 3.1, USB 3.0, Systemanforderungen: Microsoft Windows XP / 7 / 8, Apple MacOS X 10.x42,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lenovo USB 3.0 to Ethernet Adapter Digital/Daten Netzwerk (4X90S91830)Produktbeschreibung: Lenovo ThinkPad USB 3.0 Ethernet adapter - Netzwerkadapter - USB 3.0 - Gigabit Ethernet, Gerätetyp: Netzwerkadapter, Formfaktor: Extern, Schnittstellentyp (Bustyp): SuperSpeed USB 3.0, Ports: Gigabit Ethernet, Abmessungen (Breite x Tiefe x Höhe): 5 cm 3 cm, Kabellänge: 18 cm, Lokalisierung: Australien, Neuseeland, Verdrahtungstyp: Ethernet 10Base-T, Ethernet 100Base-TX, Ethernet 1000Base-T, Data Link Protocol: 10Mb LAN, 100Mb LAN, 1GbE, Datenübertragungsrate: 1 Gbps, Produktzertifizierungen: IEEE 802.3, IEEE 802.3u, IEEE 802.3x, IEEE 802.3az, Entwickelt für: ThinkSmart Hub 11H119,37 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie können Finanzinstitute effektiv Geldwäsche verhindern?
Finanzinstitute können effektiv Geldwäsche verhindern, indem sie strenge Kundenidentifikationsverfahren implementieren, verdächtige Transaktionen überwachen und melden sowie regelmäßige Schulungen für Mitarbeiter anbieten. Zudem ist die Einhaltung von Geldwäschevorschriften und die Zusammenarbeit mit Behörden und anderen Finanzinstituten entscheidend, um Geldwäsche effektiv zu bekämpfen. Die Nutzung von Technologien wie KI und Blockchain kann auch dabei helfen, Geldwäsche zu erkennen und zu verhindern. **
-
Welche Transaktionsdienstleistungen bieten Banken und Finanzinstitute normalerweise an?
Banken und Finanzinstitute bieten normalerweise Dienstleistungen wie Überweisungen, Lastschriften und Kartenzahlungen an. Sie ermöglichen auch den Kauf und Verkauf von Devisen sowie die Abwicklung von Handelsgeschäften. Darüber hinaus bieten sie oft auch Dienstleistungen wie Kreditkartenausstellung und -abwicklung an. **
-
Welche Auswirkungen hat das bargeldlose Bezahlen auf die Sicherheit, die Bequemlichkeit und die Finanzinstitute?
Das bargeldlose Bezahlen kann die Sicherheit erhöhen, da es das Risiko von Diebstahl und Verlust von Bargeld reduziert. Es bietet auch Bequemlichkeit, da Kunden nicht mehr Bargeld mit sich herumtragen müssen und Zahlungen schnell und einfach per Karte oder Smartphone getätigt werden können. Für Finanzinstitute bedeutet das bargeldlose Bezahlen eine Veränderung in ihrem Geschäftsmodell, da sie sich auf digitale Zahlungsdienste und Technologien konzentrieren müssen, um wettbewerbsfähig zu bleiben und den Kundenbedürfnissen gerecht zu werden. Gleichzeitig müssen sie auch verstärkt in die Sicherheit ihrer Zahlungssysteme investieren, um Betrug und Cyberkriminalität zu verhindern. **
-
Welche Auswirkungen hat das bargeldlose Bezahlen auf die Sicherheit, die Finanzinstitute und den Einzelhandel?
Das bargeldlose Bezahlen kann die Sicherheit erhöhen, da es das Risiko von Diebstählen und Raubüberfällen verringert. Finanzinstitute profitieren von geringeren Kosten für die Verwaltung von Bargeld und können effizientere Transaktionsprozesse anbieten. Im Einzelhandel kann bargeldloses Bezahlen zu schnelleren und reibungsloseren Transaktionen führen, was die Kundenzufriedenheit steigert und die Betriebskosten senkt. Allerdings birgt bargeldloses Bezahlen auch Risiken wie Datenmissbrauch und Cyberkriminalität, die von Finanzinstituten und Einzelhändlern adressiert werden müssen. **
Ähnliche Suchbegriffe für Finanzinstitute
-
VALUE USB 2.0 Verlängerungüber RJ45 Digital/Daten Netzwerk 50 m (12.99.1123)Produktbeschreibung: VALUE - USB-Erweiterung - USB, USB 2.0, Gerätetyp: USB-Erweiterung, Formfaktor: Extern, Data Link Protocol: USB, USB 2.0, Maximaler Übertragungsbereich: 50 m75,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Resilienz als neue Anforderung des Rechts der Daten- und IT-Sicherheit, Fachbücher von Christoph WernerDie Resilienz als neue Anforderung des Rechts der Daten- und IT-Sicherheit: Eine Untersuchung anhand der exemplarischen Betrachtung kritischer, personalisierter Dienste.124,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Auswirkungen hat das bargeldlose Bezahlen auf die Sicherheit, die Finanzinstitute und die Verbraucher?
Das bargeldlose Bezahlen kann die Sicherheit erhöhen, da es das Risiko von Diebstahl und Verlust von Bargeld reduziert. Für Finanzinstitute bedeutet es eine geringere Notwendigkeit, große Mengen an Bargeld zu verwalten, was Kosten und Sicherheitsrisiken verringern kann. Für Verbraucher kann es bequemer sein, aber es birgt auch das Risiko von Identitätsdiebstahl und Betrug, da persönliche Daten online übertragen werden müssen. Zudem kann es zu einer Abhängigkeit von elektronischen Zahlungssystemen führen, die anfällig für technische Störungen oder Hacking-Angriffe sein können. **
-
Welche Auswirkungen hat das bargeldlose Bezahlen auf die Sicherheit, die Bequemlichkeit und die Finanzinstitute?
Das bargeldlose Bezahlen erhöht die Sicherheit, da es das Risiko von Diebstahl und Verlust von Bargeld reduziert. Es bietet auch Bequemlichkeit, da Kunden nicht mehr Bargeld mit sich führen müssen und Zahlungen schnell und einfach per Karte oder Smartphone getätigt werden können. Für Finanzinstitute bedeutet dies eine Veränderung im Zahlungsverkehr, da sie sich auf digitale Transaktionen und die Sicherheit von Online-Zahlungen konzentrieren müssen. Gleichzeitig eröffnet das bargeldlose Bezahlen neue Geschäftsmöglichkeiten für Finanzinstitute, da sie innovative Zahlungslösungen anbieten können. **
-
Welche Arten von Bankgeschäften bieten Finanzinstitute ihren Kunden an?
Finanzinstitute bieten ihren Kunden verschiedene Arten von Bankgeschäften an, darunter Kontoführung, Kreditvergabe und Geldanlagen. Darüber hinaus bieten sie auch Dienstleistungen wie Zahlungsverkehr, Wertpapierhandel und Beratung in finanziellen Angelegenheiten an. Einige Finanzinstitute bieten auch spezialisierte Dienstleistungen wie Private Banking oder Investment Banking an. **
-
Welche finanziellen Dienstleistungen bieten Banken und andere Finanzinstitute an?
Banken und andere Finanzinstitute bieten Dienstleistungen wie Kontoführung, Kredite und Hypotheken an. Sie ermöglichen auch den Kauf und Verkauf von Wertpapieren sowie die Vermögensverwaltung. Darüber hinaus bieten sie Versicherungen, Altersvorsorgeprodukte und Beratungsdienstleistungen an. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.